新闻中心
J9官网 地产链板块:以商品房销售金额同比为驱动变量-中国(九游会)官方网站

2026年上半年,港股市集在盈利开垦预期、流动性博弈与地缘事件扰动等多重力量交汇下呈现颠簸步地。步入下半年J9官网,市集将如何演绎?
华泰证券以为,盈利端的温和开垦与估值端的流动性敛迹,共同组成了“下有底、上有顶”的箱躯壳局,系统性契机的出现存待更强催化,但结构性机遇已日渐明晰。本论说将从盈利、估值、资金三个维度全面判辨市集驱动逻辑,并指出景气加快与低估回转两条核心干线。
2026年上半年市集追忆:举座颠簸,周期与腹地股占优
2026岁首以来,港股市集举座不息颠簸步地。岁首在事迹空窗期、A股款式带动及南向资金季节性回流等身分推动下,市集走出一轮估值开垦行情,恒生指数于1月底冲破28000点。2月后,跟着事迹前瞻预期逐渐计入,访佛3月中东地缘冲突升温,市集履历估值与盈利的双重压力,抓续蜿蜒至3月底。3月底于今,市集虽有空头回补带来的本事性反弹,但在南向资金对港股科技股仓位偏高、好意思联储降息旅途存不对、国际原油供给冲击相近临界点等多重身分制约下,反弹力度有限,举座呈现颠簸磨底态势。
从作风与行业弘扬看,MSCI香港指数(代表香港腹地股)弘扬优于MSCI中国指数,红利作风跑赢恒生科技指数,小盘股略优于大盘股,这与基本面和流动性印迹基本吻合。行业层面,周期品弘扬隆起,房地产、煤炭、石油石化岁首于今(弃世2026年5月23日)涨幅均超20%,机械、电新涨幅超10%。更动药虽有阶段性行情但受大家流动性影响较大,新破钞波动加重,互联网板块处于磨底阶段但枯竭抓续回转的催化剂。
2026年下半年盈利瞻望:增速有望改善,AI与外需成主力
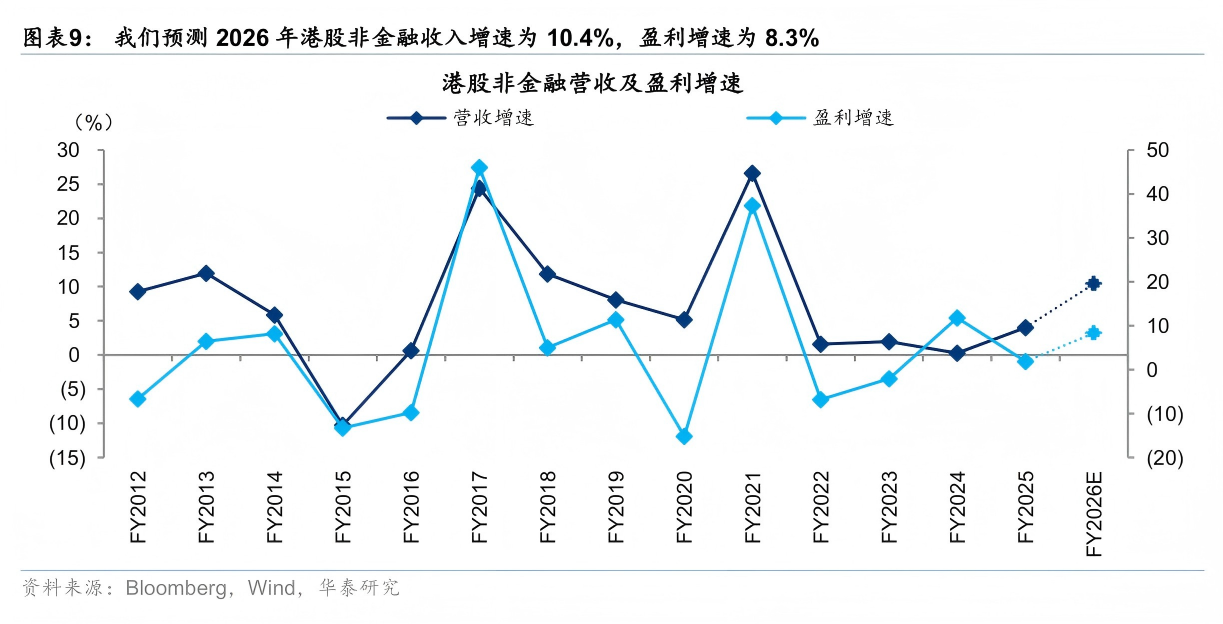
在不探讨汇率变动带来的表不雅增厚效应下,华泰证券预测2026年港股非金融企业收入增速为10.4%,盈利增速为8.3%,同比增速均较2025年呈现边缘改善,且下半年表不雅增速臆度优于上半年。
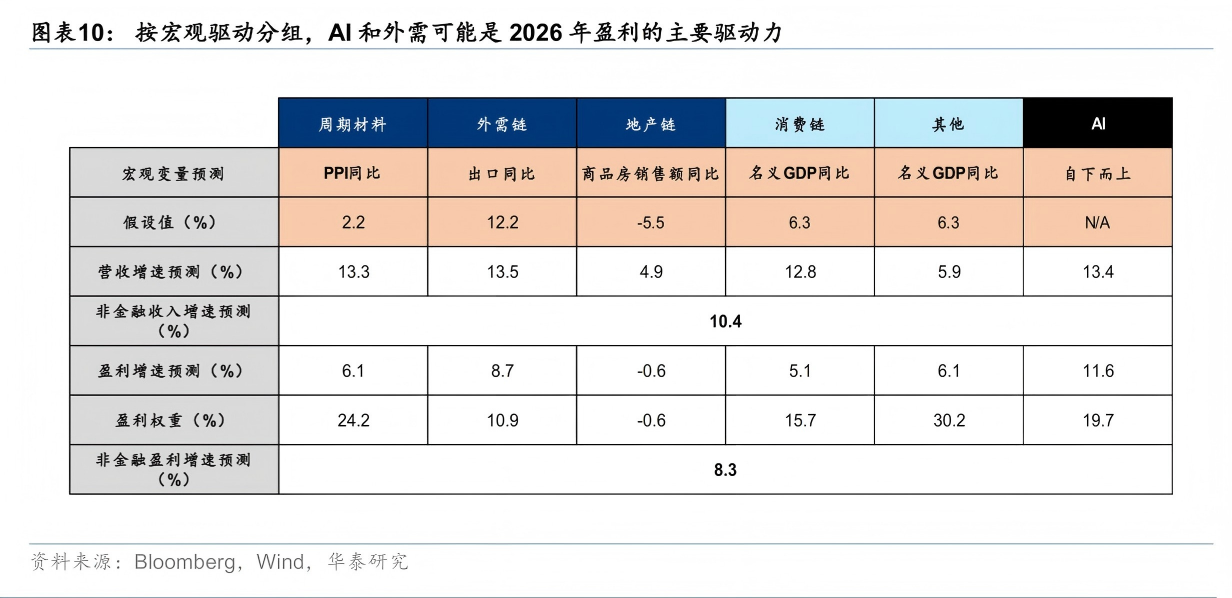
驱上路分分析:
盈利增长的主要拉能源来自AI产业链与外需相关板块。华泰证券将港股非金融上市公司永诀为五大板块进行分析:
AI板块:宏不雅驱动相对不彊(港股AI链更多是本钱开销的开销方),选拔从下到上方式预测,臆度营收增速为13.4%。
周期材料板块:以PPI同比为宏不雅驱动变量进行回来预测。
外需链板块:以出口同比为驱动变量。
地产链板块:以商品房销售金额同比为驱动变量。
破钞链过火他板块:以口头GDP增速为锚,连合历史溢价进行预测。
空洞来看,AI与外需链已经景气度占优的板块。此外,PPI同比回升与东谈主民币汇率是影响口头盈利增速的两个重要宏不雅变量。华泰证券测算,PPI每陶冶1个百分点,对非金融企业盈利的拉行动用约为1.2个百分点。
行业盈利结构变化:
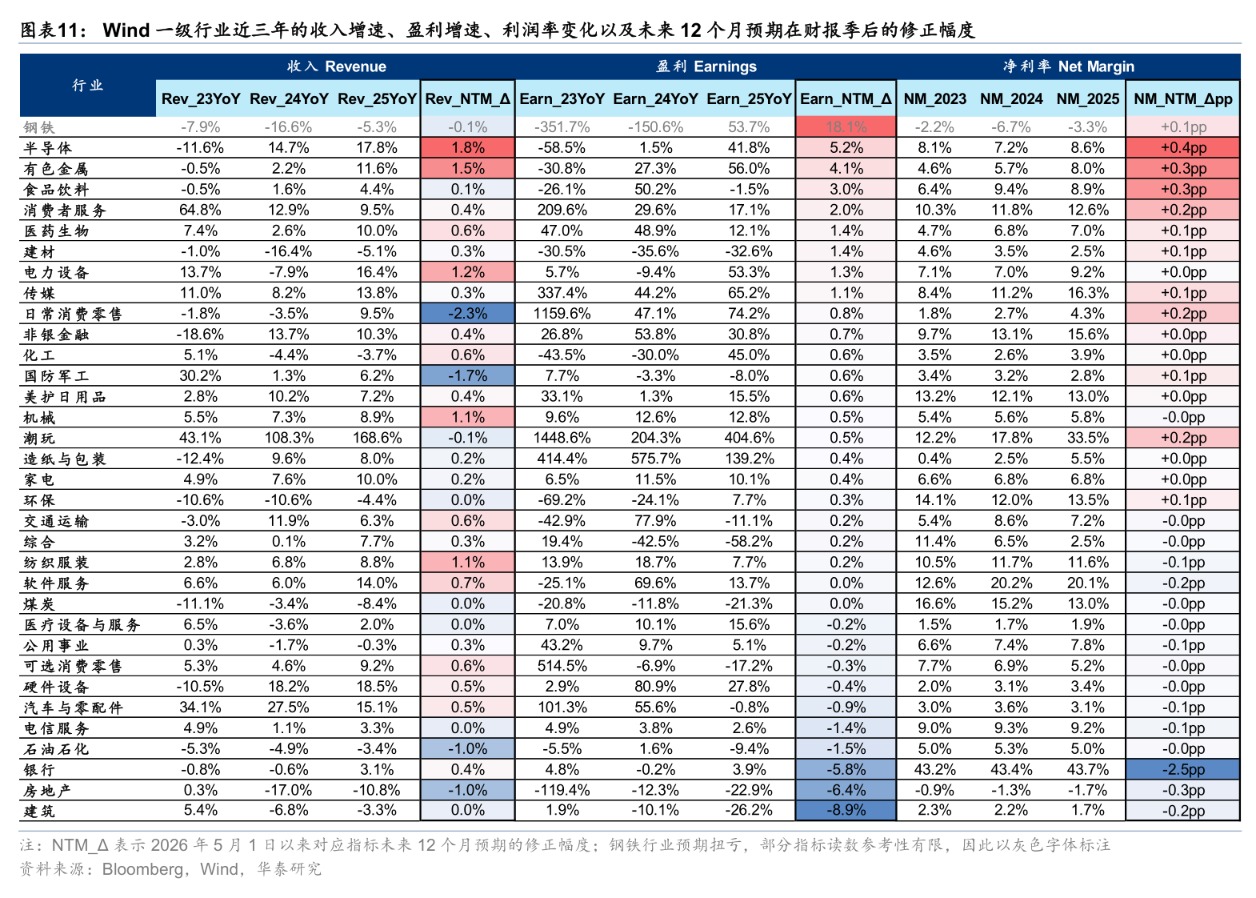
2026年盈利占比有望较2025年权贵陶冶的行业包括有色金属、房地产、石油石化、电力设备、汽车及零部件等。利润高增长且净利率膨大,同期财报季后昔时12个月盈利预期仍在上修的行业,主要网络在周期品和AI链,如半导体、有色金属和电力设备。在景气仍处下行期的行业中,食物饮料和建材的财报季后盈利预期上修幅度居前。
2026年下半年估值瞻望:流动性顶风制约上行空间
在国际流动性环境臆度仍偏紧的配景下,若头部科技公司AI业务无超预期弘扬,下半年港股估值较上半年或相对抓平,恒生指数PETTM臆度仍在11-12倍区间波动。
估值影响身分拆解:
华泰证券通过构建了基于国内景气、AI对长久增长的影响、国际流动性、香港腹地流动性四因子的风险溢价预测模子。
无风险利率:基给假定下,好意思联储2026年保管计策利率不变,但指令偏鹰,2027年可能加息两次。臆度十年期好意思债利率在第二至第四季度将抓续保管在4.6%-4.7%的高位,国际流动性环境偏紧。
国内景气:参考华泰宏不雅预测,PPI同比增速下半年或呈前高后低态势(Q2/Q3/Q4预测分别为3.4%/3.5%/2.6%),工业增多值稳中有进(Q2/Q3/Q4预测分别为5.1%/5.7%/5.9%)。
香港腹地流动性:中性假定下,腹地M2同比增速微降(3月为9.3%,Q2/Q3/Q4预测分别为8.7%/8.5%/8.5%)。
中长久增长预期:这是估值高下行风险的主要开端。自“DeepSeek期间”后,市集对港股中长久增长率的预期发生了质变,华泰证券将其对风险溢价核心的影响设定为2个百分点,并对模子进行了相应修正。
估值上行风险:主要来自于中国AI大厂盈利能见度的陶冶,若能推动长久盈利预期改善,则有望绽开估值上行空间。
2026年下半年资金面瞻望:供需紧平衡,南向成重要增量
瞻望下半年,港股资金面比较上半年或进一步收紧,举座保管紧平衡步地。
资金需求侧(增量资金):
南向资金:臆度已经最大增量开端。全年流入规模臆度约6700亿港元,低于2025年水平。节拍上,下半年流入有望高于上半年,臆度约4000亿港元。保障、私募及个东谈主投资者或是蹙迫增量。
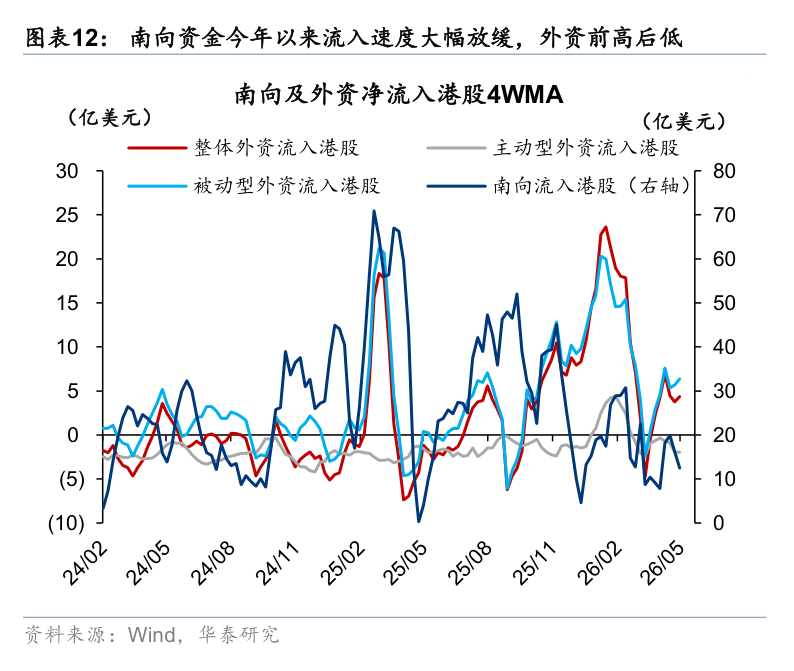
外资:进一步上行空间有限。尽管东谈主民币有望不息增值趋势,但大家资金对AI硬件的建立分流、好意思联储降息旅途不笃信性高潮,制约外资成为增量主力。
回购:臆度全年回购规模约2947亿港元,下半年约1608亿港元。但需注重,AI本钱开支增多可能挤压部分公司的回购空间。
资金供给侧(融资与减抓压力):
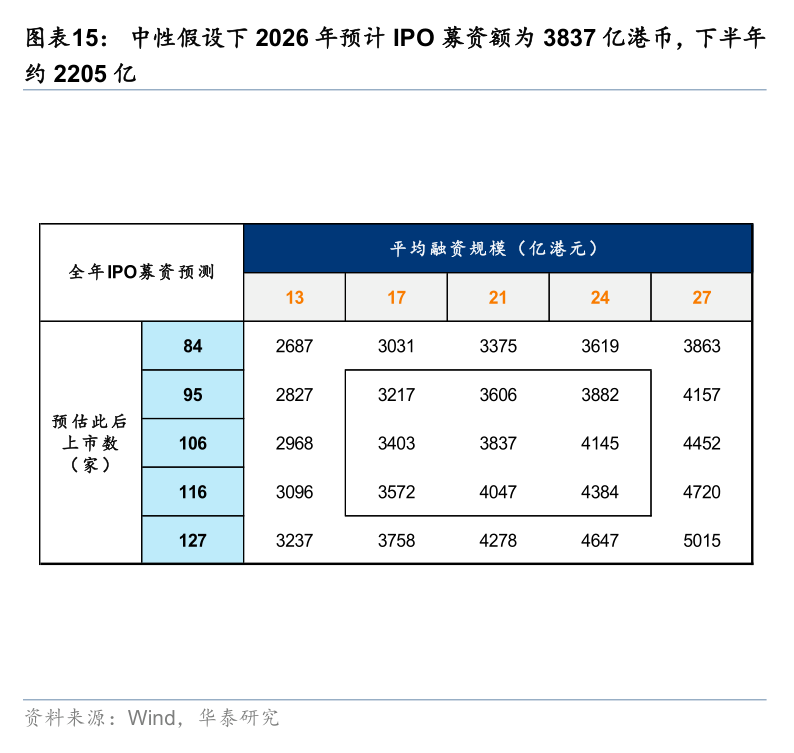
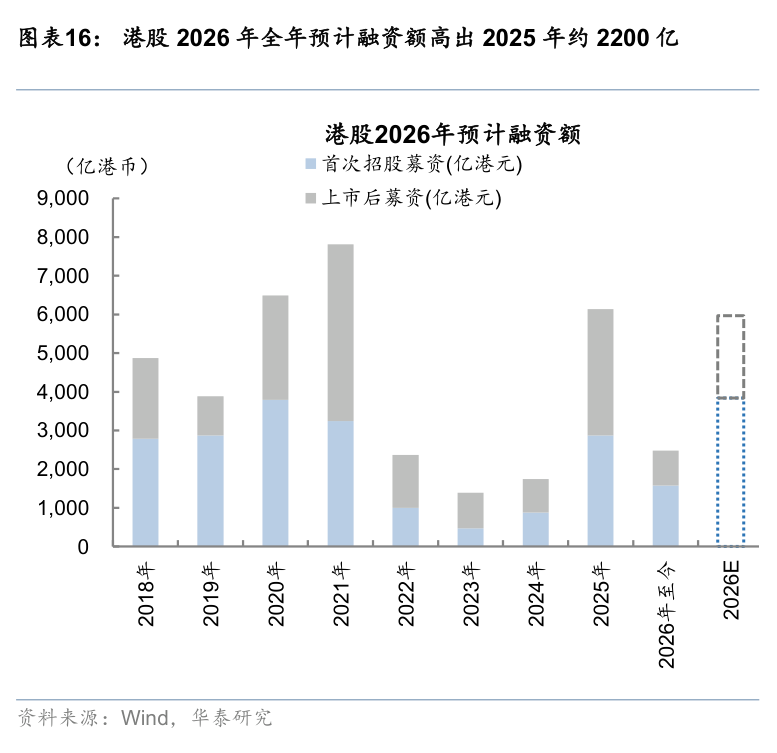
IPO与再融资:臆度下半年IPO募资约2205亿港元,再融资约2129亿港元,举座规模高于上半年。
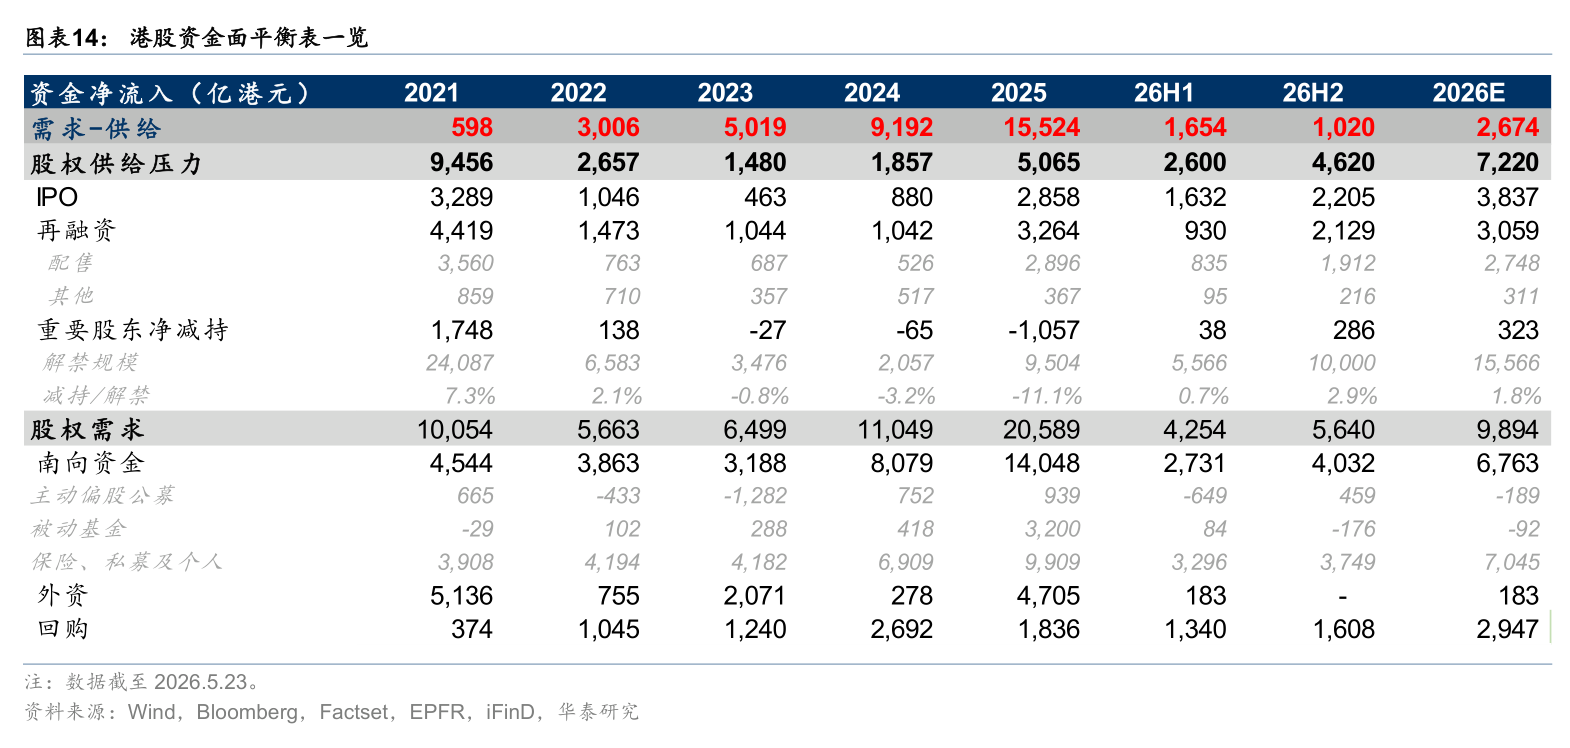
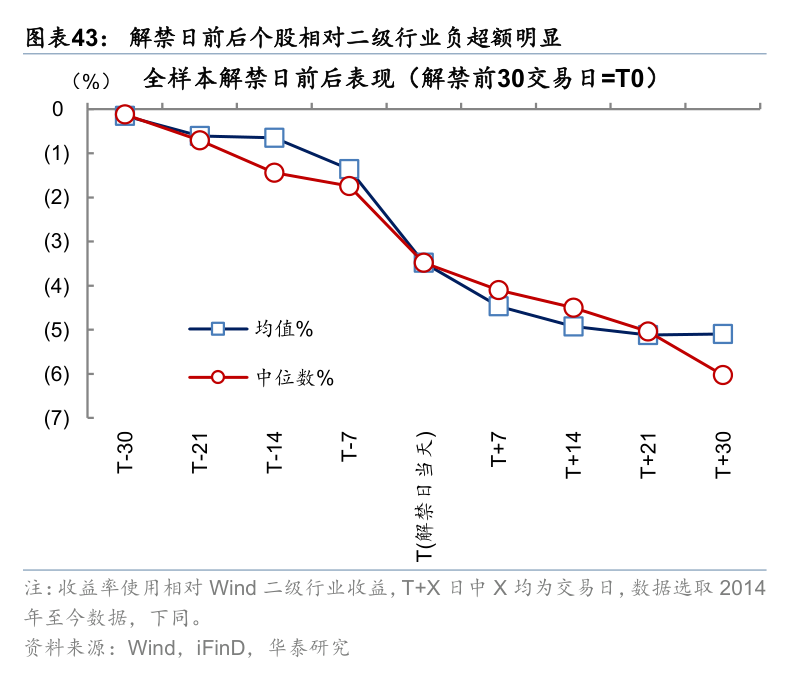
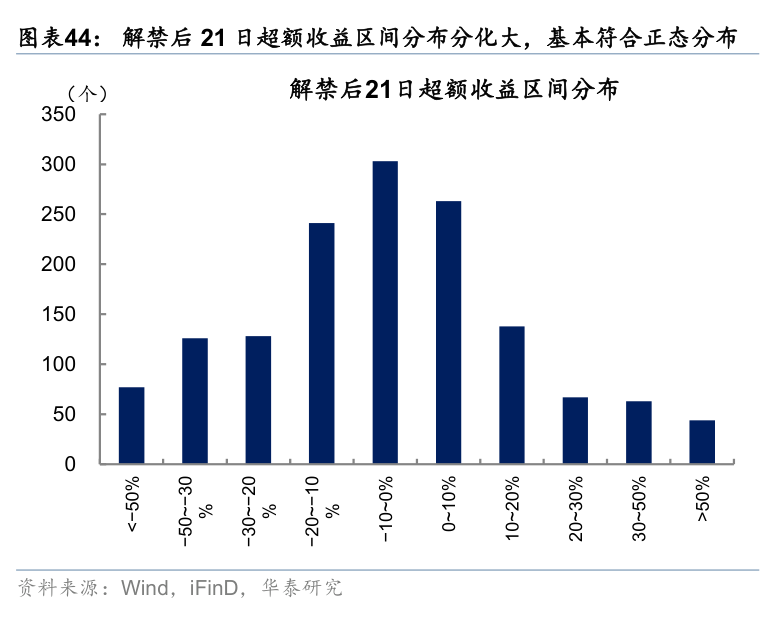
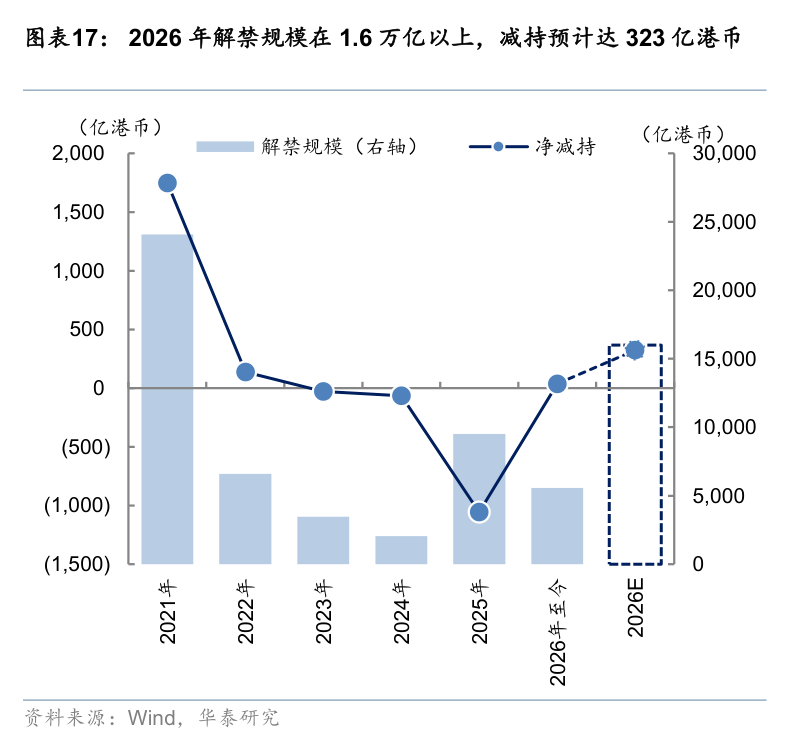
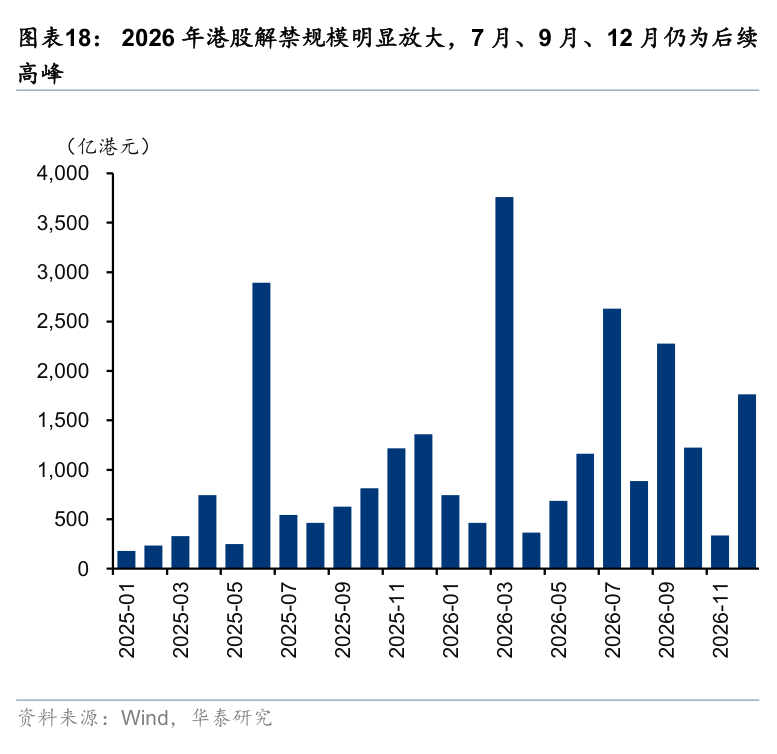
解禁与减抓:2026年全年解禁规模臆度达1.6万亿港元,下半年是解禁岑岭期。在当今估值分位数相对较高的配景下,臆度全年净减抓规模约323亿港元,且着实一齐网络鄙人半年。
空洞来看,南向资金的边缘改善难以完全对冲融资放量及外资动能松开的牵涉,流动性对指数举座推能源有限,结构性行情已经主旋律。
行业建立策略:景气加快与低估回转双线布局
基于景气、估值、筹码三个维度的空洞筛选,华泰证券提议下半年采用平衡建立策略。
景气加快干线
要点饶恕景气中期预期进取且财报季后盈利预期上修弹性居前的行业,这些行业主要网络在AI硬件链:
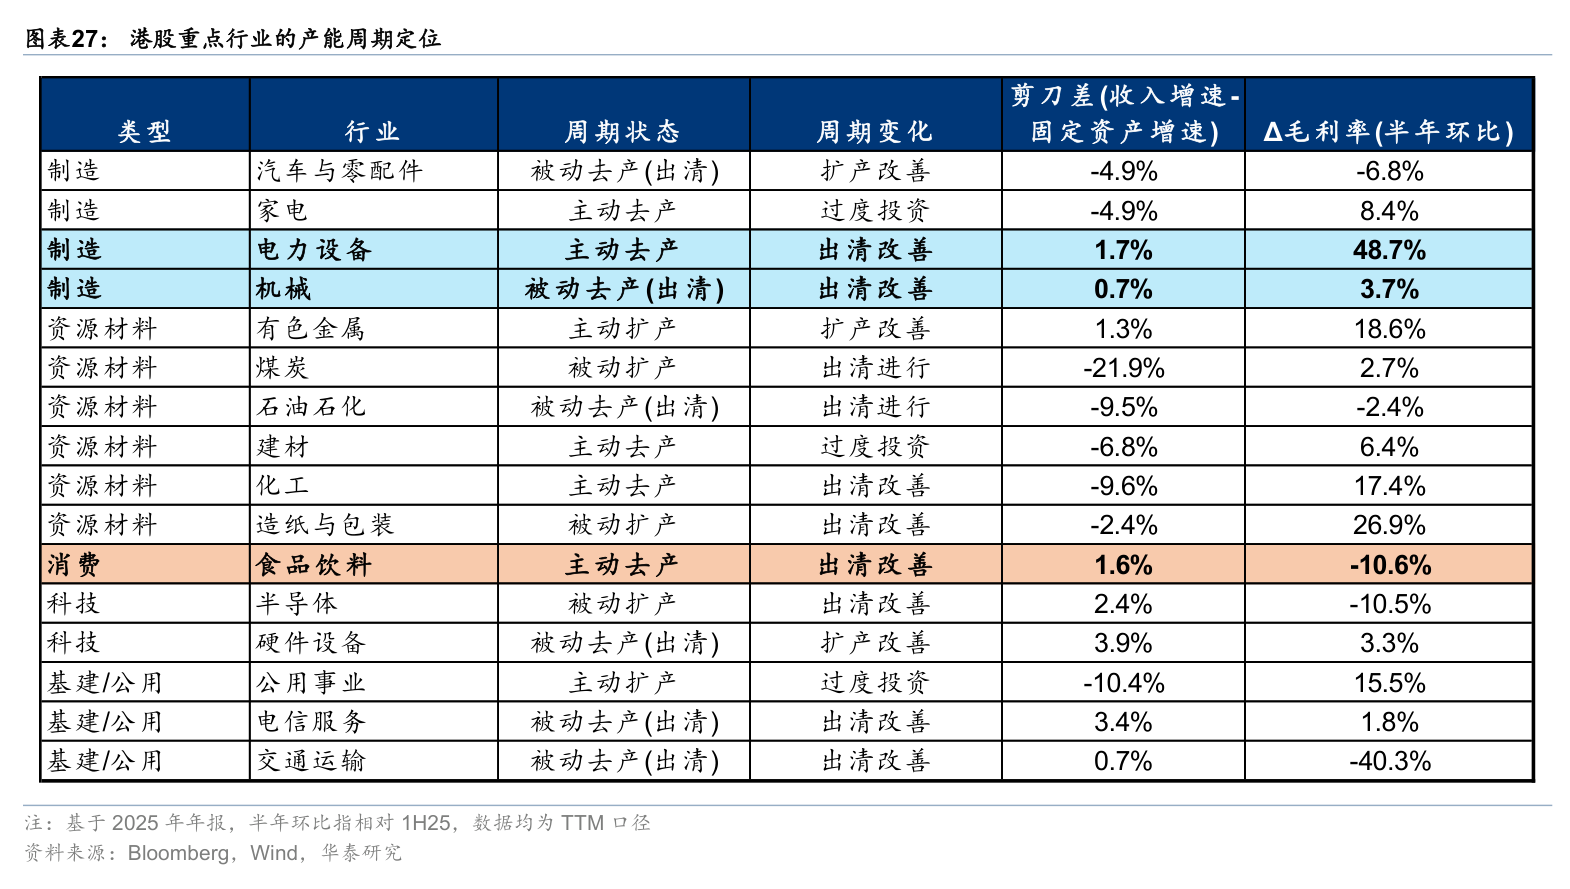
电力设备及新能源:产能周期处于主动去产能阶段且出现出清改善迹象,库存周期处于主动补库且加快补库阶段。
机械:产能周期处于被迫去产能(出清)阶段且出现出清改善迹象,库存周期处于主动补库且加快补库阶段。
半导体:景气中期预期康健,盈利预期上修幅度居前。
关于这些景气加快型行业,估值处于历史高分位数并非回调的充分情理,重要在于景气预期上修的斜率和抓续性能否抓续。
低估回转干线
要点饶恕估值已消化至历史低位,且微不雅景气预期已初始企稳或上修的行业:
食物饮料:估值处于历史低位,产能周期出现出清改善迹象。宏不雅层面,商品房销售数据的二阶导转正正在夯实破钞逾额收益的环境。
破钞者干事:估值处于历史低位,盈利预期在年报落地后企稳。同期,激动酬劳*分成增速和派息率)力度增强,红利属性陶冶,对低波悉数收益型资金的诱导力可能增多。
需注重的风险:近期监管打击跨境不法展业,非港股通个股市值占比高的行业可能濒临更大的资金止盈压力,破钞者干事板块受此影响进度相对较大。
主题投资契机:饶恕新股上市全经由
打新:下半年或仍有较多公司密集上市,但在新股热度较高的配景下,后续部分急于递表的公司质量可能下滑,提议精选个股参与。 次新股来往:历史上在市集Beta偏弱时,次新股收益弘扬更为隆起。但受监管收紧影响,提议要点饶恕有纳入港股通(“入通”)后劲的次新股来往契机。
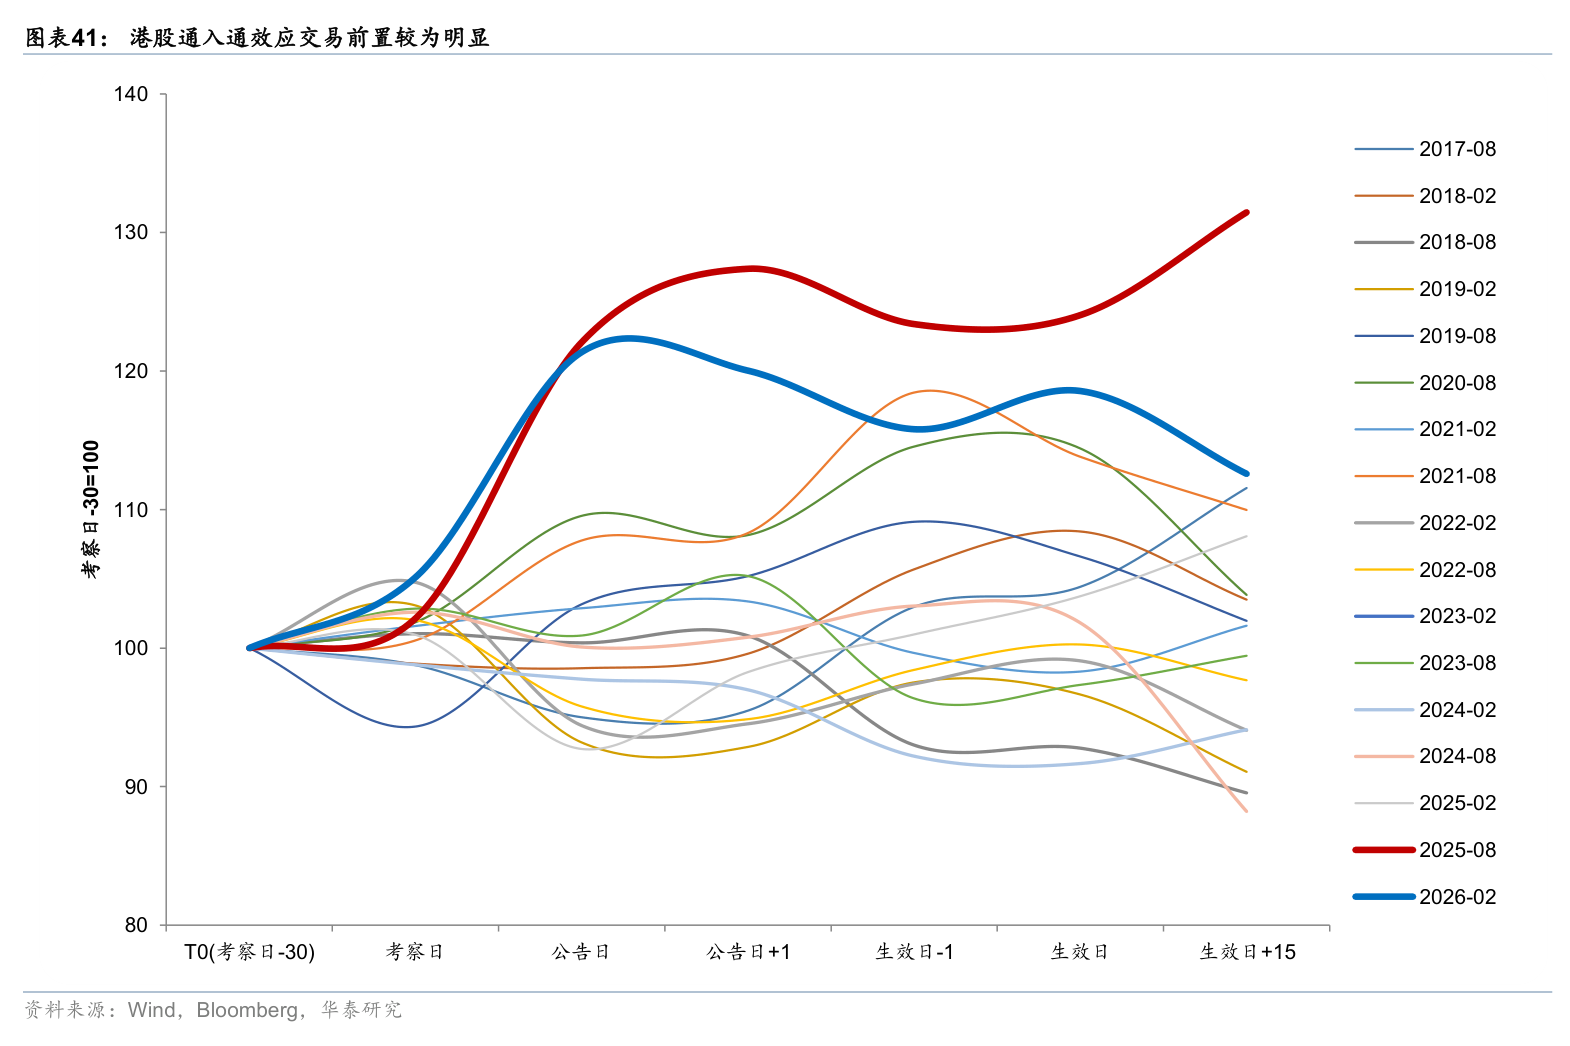
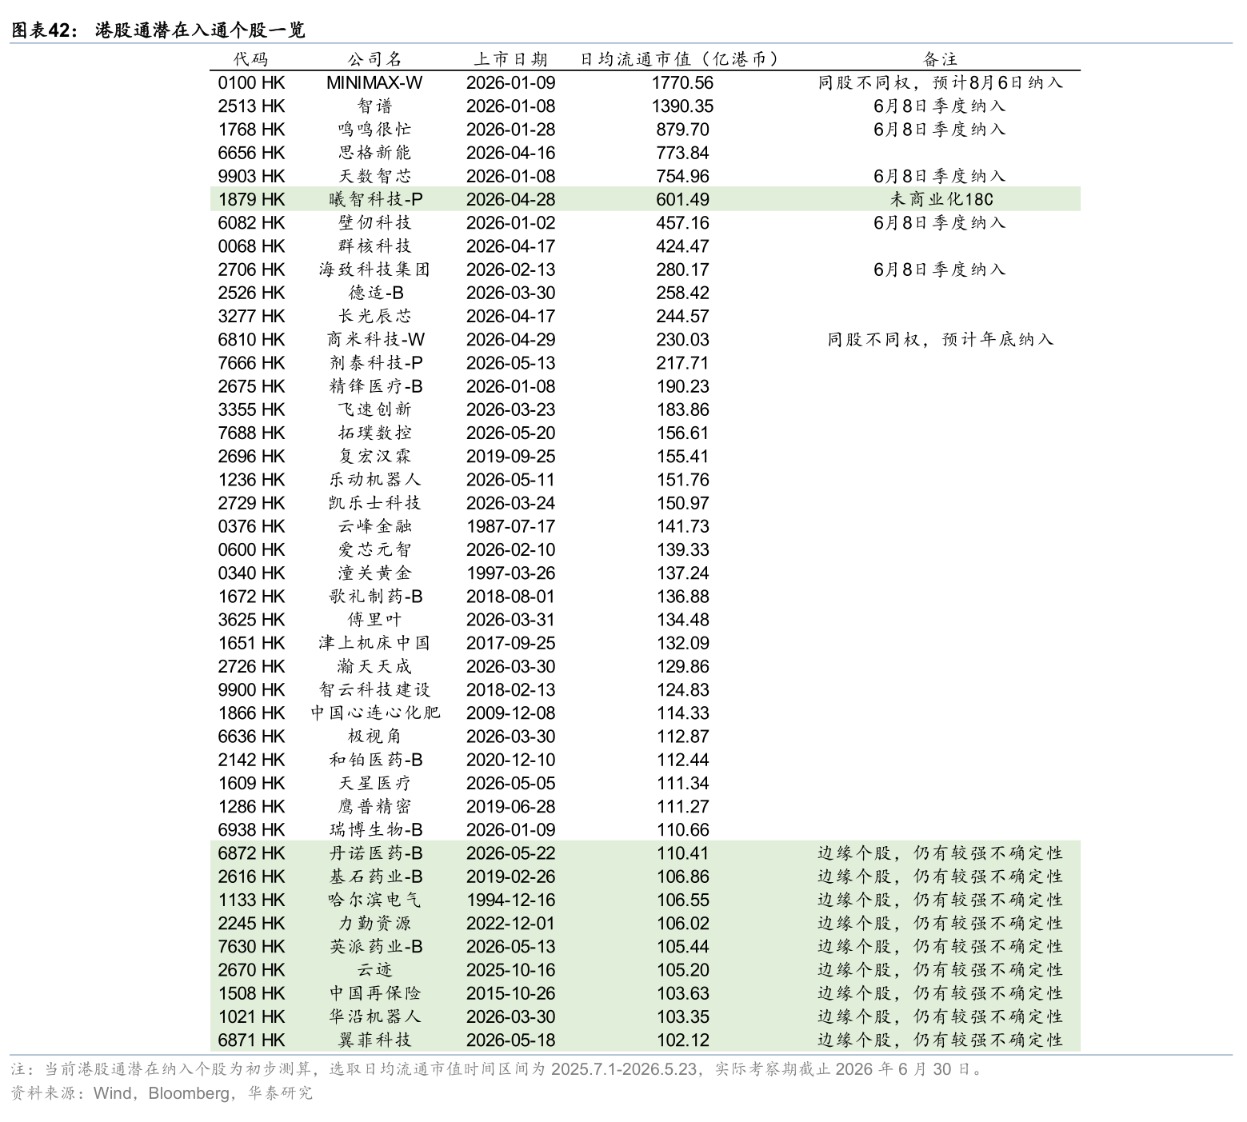
“入通”来往:臆度2026年9月有约35只个股纳入港股通,本色来往窗口未必在6月中旬至8月上旬。
解禁博弈:解禁对个股的影响比大盘更蹙迫J9官网,不颐养形下的解禁股负逾额收益分化较大,预期博弈可能创造个股沽空来往契机。