新闻中心
中国(九游会)官方网站是上游材料价钱高涨带来的资本压力-中国(九游会)官方网站
历经两年深度转化,锂电行业正步入新的发展阶段。跟着上游电板级碳酸锂价钱稳步回升、中游材料尺度供需结构悄然扭转、卑劣电板企业订单不绝有余,一场脱色“锂矿—材料—电板”全链条的周期性复苏,已拉开序幕。
锂电产业链这一轮复苏的中枢引擎是什么?产业链各尺度将若何主理计策窗口期?带着这些问题,《证券日报》记者近日深入产业一线,对话从业者、不雅察新趋势,试图揭开锂电行业从磨底到起势的内在逻辑与翌日旅途。
复苏信号明显
锂电产业链涵盖上游的锂矿开采和碳酸锂等原材料,中游的正极材料(如磷酸铁锂)、负极材料、电解液、隔阂等缺欠材料制造,以及卑劣的能源电板、储能电板、消耗电子等末端应用。
客岁12月份以来,产业链各尺度景气度同步抬升,迎来久违的“暖意”。其中,算作电解液的中枢原料,六氟磷酸锂成为本循环暖的“前卫”,多家企业产线已满负荷运行,在手订单有余。有上市公司预测,2026年居品价钱仍有望保持上行趋势。
除电解液尺度外,正极材料、隔阂、负极材料等尺度的原材料均出现价钱拉升的情况。
“总体上看,锂电产业已从深度转化期进入‘复苏早期—回暖上行’阶段。”中国化学与物理电源行业协会探究员何卓新对《证券日报》记者默示,秀丽性信号包括储能市集订单彭胀带动锂电材料价钱与排产全面回升、产业链库存快速去化、龙头公司事迹改善以及板块举座景气度抬升。在需求端,除了新能源汽车与储能市集不绝保持高速增长外,低空经济、东说念主形机器东说念主等新兴场景的兴起,也为锂电产业开辟了新的增长弧线。
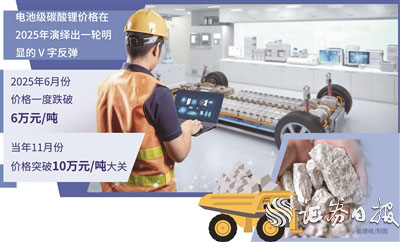
算作制造锂电板正极材料的中枢原材料,电板级碳酸锂价钱在2025年演绎出一轮较着的V字反弹。2025年6月份,其价钱一度跌破6万元/吨,随后进入触动上行通说念;当年11月份,价钱冲突10万元/吨大关,不到半年涨幅率先60%。2026年1月8日,Mysteel数据显现,当日MMLC电板级碳酸锂价钱较前一日高涨1750元/吨,中间价报14.03万元/吨。
龙头企业的乐不雅预期正牢固酿成共鸣。赣锋锂业董事长李良彬公开默示,2026年电板级碳酸锂需求有望增长30%,届时供需将基本均衡,价钱仍有探涨空间;若需求增速度先30%,价钱可能上探至15万元/吨至20万元/吨。天王人锂业董事长蒋安琪也公开默示,在可再生能源并网、商用重卡电动化等需求推动下,2026年大众锂需求量展望将达到200万吨。
业内深广觉得,锂电行业在阅历了一段时刻的转化后,正步入新一轮景气周期,但产能与需求的匹配过程、库存消化情况,仍将是影响行业不绝健康回暖的缺欠变量。
恒久目的成共鸣
随同产业复苏而来的,是上游材料价钱高涨带来的资本压力。为此,企业纷繁寻求破局之说念。在技艺降本层面,部分上市公司通过工艺优化、原材料自供等式样收尾资本;提价则成为部分龙头企业的凯旋聘用。
前不久,一家电板厂商在其居品调价函中直言,自2025年11月份以来,锂电板中枢原材料价钱出现结构性大幅高涨,公司决定电板居品售价将在现行基础上上调15%。
多家磷酸铁锂正极材料龙头企业也冷酷加价诉求。据了解,现在,磷酸铁锂行业新年度价钱谈判已赢得本色性发扬。磷酸铁锂分娩厂商与卑劣大客户的加工费测度仍在不绝鞭策,其余客户则基本罗致新一轮加价有接洽,提价幅度在1000元/吨。
《证券日报》记者在向部分企业核及时发现,即便濒临原材料价钱攀升带来的显耀资本压力,头部企业仍凭借产能上风与订单储备占据市集主动。现时,磷酸铁锂、电板级碳酸锂等正极材料价钱不绝上行,头部企业订单排期有余、高端产能供不应求,行业格式已从当年的“买方主导”,转向供需博弈下的“结构性卖方市集”。
在此布景下,锂电产业链的发展逻辑正发生久了转动。企业不再执着于追求范围彭胀的“产能竞赛”,而是转向聚焦技艺升级、供应链韧性开采的“价值深耕”,恒久目的也缓缓成为产业链高卑劣协同发展的共鸣。
企业的布局正在同步跟进。举例,2025年10月底,厦钨新能与格林好意思签署为期三年的计策配合框架公约。厦钨新能联系庄重东说念主默示,现时新能源汽车仍处于快速发展阶段,能源电板正极材料需求不绝增长,2025年前三季度公司能源电板正极材料(含三元材料、磷酸铁锂等)销量达5.30万吨,同比增长36.29%。“公司扩产权术将围绕市集需求鞭策,同期宝石研发进入以技艺翻新驱动事迹增长。”
“现在,头部企业已在一体化布局、套期保值等技艺降才能域开展奉行,但行业举座仍需关心价钱波动对盈利的影响。”何卓新建议,企业可通过两正阶梯支吾行业波动:一是借助期货、期权等器具开展风险解决。二是通过资源整合与纵向一体化结束降本增效,一方面,普及资源自给率,鞭策“锂矿+锂盐”一体化布局,缩短外采依赖与原料价钱波动传导风险;另一方面,不绝优化工艺、管控能耗、升级供应链,强化在廉价周期的抗压本事。
何卓新觉得,中恒久来看,储能装机彭胀与“出海”业务拓展将带来增量需求,政策利好与技艺迭代共振,将进一步增强行业韧性。
盈利格式有望重塑
举座来看,锂电行业的“过山车”行情呈现出较着的周期性特征,并凯旋牵动着供需、价钱与企业盈利格式。
真锂探究首创东说念主墨柯默示,现时行业在微不雅层面出现雄伟分化:头部企业订单接凯旋软、利润节节攀升;腰部企业大批堕入“增收不增利”阵势。
这种分化预示着行业正走向新一轮洗牌。安徽安爵钞票解决有限牵扯公司董事长刘岩分析觉得,中恒久看,大众新能源汽车与储能的雄伟需求将加快低质产能出清,推动资源与订单向头部及一体化企业王人集。
从供给侧来看,现在主要锂盐企业的开工率保管高位,产能运用率不绝普及。业内东说念主士默示,盐湖提锂资本(3万元/吨至4万元/吨)显耀低于入口锂辉石精矿加工资本(6万元/吨至8万元/吨),这使得盐湖提锂厂商在碳酸锂价钱高涨周期中,具有显耀的资本上风,可结束更高的利润率。这将为盐湖提锂企业带来更丰厚的现款流,相沿其进一步进行技艺研发和产能彭胀。
锂电产业盈利格式有望重塑的同期,“反内卷”也成为产业链不绝健康发展的内在条目。1月7日,工业和信息化部等部门贯串召开能源和储能锂电板行业谈话会,就程序产业竞争次第、推动高质地发展等议题进行部署,这秀丽着锂电产业“反内卷”再度升级,为行业从范围彭胀转向质地普及提供明确指令。
墨柯默示,2026年产业链企业能否盈利,谜底就藏在这场全行业参与的“价值总结”行为中。
总体而言,锂电行业正从价钱博弈的底部周期走向价值驱动的新周期中国(九游会)官方网站,技艺翻新取代产能范围,成为决定翌日利润分派的中枢,而信守恒久目的、深耕价值创造,将是企业穿越周期的中枢密码。
上一篇:j9九游会真人注册磨练时限由90日裁减至70日-中国(九游会)官方网站
下一篇:没有了